WANITAINDONESIA.CO – Kinerja industri perbankan nasional di ambang optimisme tinggi menghadapi tahun 2027. Otoritas Jasa Keuangan (OJK) memproyeksikan sektor perbankan bakal mencatatkan tren positif seiring dengan membaiknya prospek perekonomian global yang diyakini mampu memberikan angin segar bagi penguatan likuiditas serta penghimpunan dana perbankan di tanah air.
Dinamika perekonomian global yang diprediksi semakin membaik, termasuk pengaruh dari hasil pemilihan paruh waktu (midterm elections) di Amerika Serikat terhadap arah kebijakan perdagangan luar negeri, diyakini akan mendatangkan dampak ikutan yang konstruktif. Kondisi tersebut diharapkan mampu mendongkrak pertumbuhan dana pihak ketiga secara berkelanjutan sekaligus menekan biaya dana bagi perbankan nasional.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menjelaskan bahwa ketersediaan likuiditas yang memadai akan menjadi fondasi utama bagi lembaga keuangan untuk memperlancar fungsi intermediasi.
“Jika penghimpunan dana cukup positif, maka ketersediaan likuiditas akan terjaga dan membantu perbankan dalam melaksanakan penyaluran kredit,” ujar Dian di Jakarta, Senin.
Berdasarkan data hingga posisi September 2026, kondisi likuiditas perbankan secara umum terpantau berada pada level yang sangat memadai (ample). Rasio kecakapan likuiditas seperti liquidity coverage ratio (LCR) tercatat berada di angka 181,91 persen, jauh melampaui ketentuan minimum 100 persen. Selain itu, rasio alat likuid non-core deposit (AL/NCD) berada di level 105,7 persen dan alat likuid terhadap dana pihak ketiga (AL/DPK) tercatat sebesar 24,1 persen, yang keduanya berada jauh di atas ambang batas minimum masing-masing sebesar 50 persen dan 10 persen.
Guna memastikan stabilitas sektor keuangan tetap terkendali di tengah ketidakpastian global maupun domestik, OJK secara konsisten menjalankan pengawasan berbasis risiko secara intensif. Pemantauan khusus juga diarahkan kepada bank-bank yang memiliki penyangga likuiditas relatif terbatas agar senantiasa siap dengan langkah mitigasi yang terukur. Langkah sinergi lintas lembaga turut diperkuat melalui koordinasi berkala bersama Bank Indonesia, Kementerian Keuangan, dan Lembaga Penjamin Simpanan dalam kerangka Komite Stabilitas Sistem Keuangan.
Sebagai langkah antisipasi dini terhadap berbagai risiko makroekonomi, OJK secara berkala melaksanakan uji ketahanan (stress test). Kewajiban serupa juga diterapkan kepada seluruh perbankan untuk melakukan uji ketahanan secara mandiri dengan memetakan berbagai skenario situasi pasar keuangan dan politik global. Melalui langkah tersebut, setiap potensi risiko terhadap permodalan dan likuiditas dapat diidentifikasi lebih awal.
“Hasil stress test OJK maupun perbankan menunjukkan bahwa tingkat permodalan perbankan saat ini masih memadai untuk menghadapi risiko yang disebabkan oleh perubahan signifikan dalam kondisi makroekonomi Indonesia,” ungkap Dian.
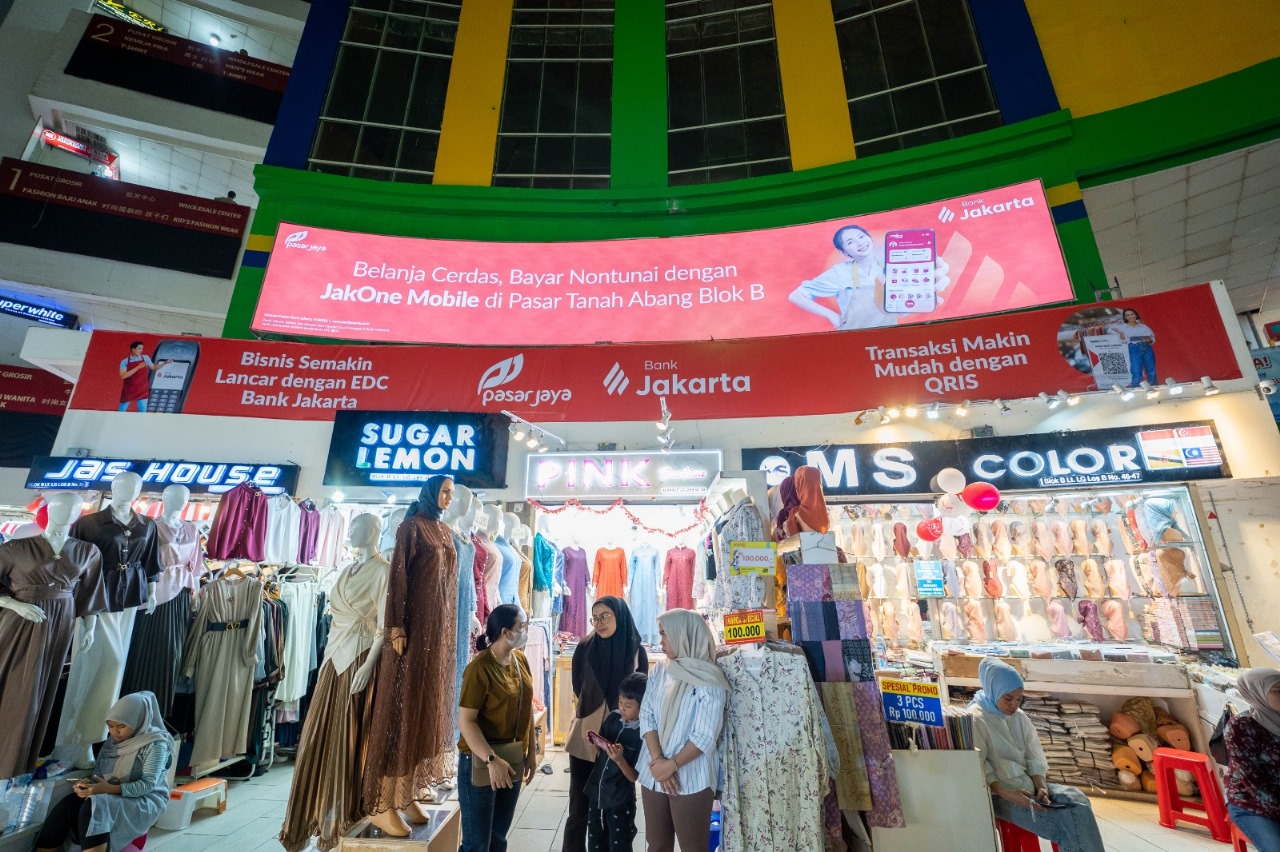
Di sisi lain, dalam hal penyaluran pembiayaan kepada sektor riil dan usaha mikro, kecil, dan menengah, OJK mencermati bahwa dinamika permintaan kredit sangat dipengaruhi oleh perubahan pola konsumsi masyarakat. Tekanan pada daya beli kelas menengah ke bawah turut menjadi perhatian karena berdampak langsung pada perputaran kas pelaku usaha. Oleh karena itu, OJK mendorong agar ekspansi pembiayaan dilakukan secara seimbang dengan tetap memprioritaskan prinsip kehati-hatian serta analisis kemampuan membayar debitur yang mendalam.
Catatan kinerja per September 2026 menunjukkan pertumbuhan kredit usaha mikro, kecil, dan menengah secara agregat tumbuh sebesar 2,68 persen secara tahunan (year on year). Secara lebih terperinci, segmen usaha mikro, usaha kecil, dan usaha menengah masing-masing mencatatkan pertumbuhan sebesar 3,05 persen, 1,62 persen, dan 3,61 persen secara tahunan.
“OJK tetap optimis memproyeksikan kredit usaha mikro, kecil, dan menengah akan tumbuh positif hingga akhir tahun 2026, yang disertai dengan level Indeks Keyakinan Konsumen yang terus terjaga diharapkan dapat menopang aktivitas usaha mikro, kecil, dan menengah,” pungkas Dian. (gdi)
 memproyeksikan sektor perbankan bakal mencatatkan tren positif seiring dengan membaiknya prospek perekonomian global yang diyakini mampu memberikan angin segar bagi penguatan likuiditas serta penghimpunan dana perbankan di tanah air.)