


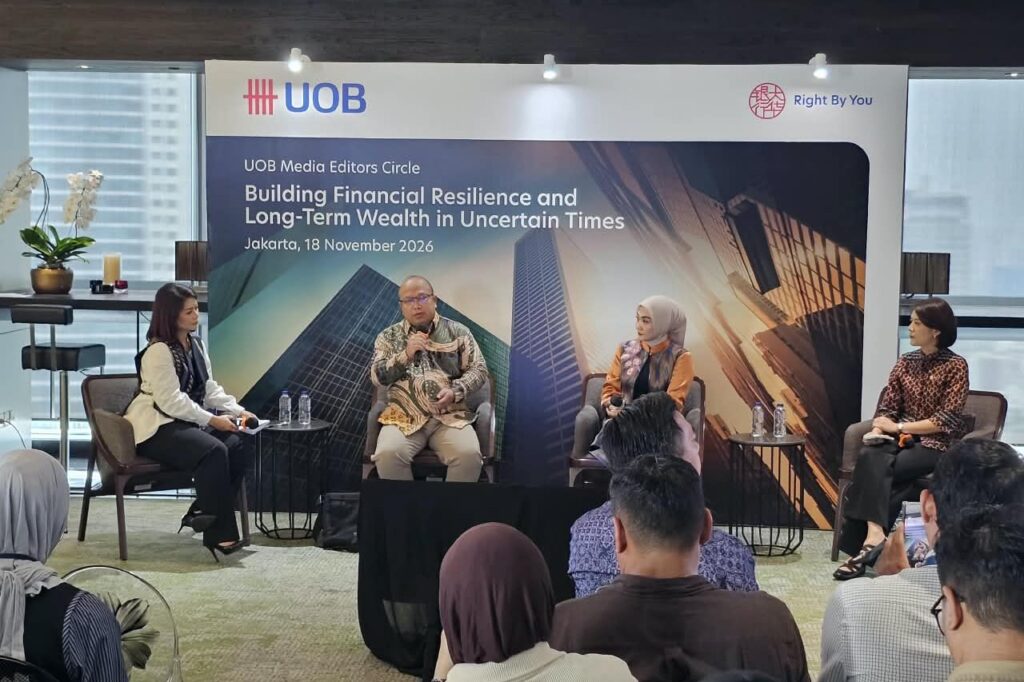
WANITAINDONESIA.CO – Di tengah tekanan harga kebutuhan pokok yang kian terasa mencekik, gaya pengelolaan keuangan masyarakat Indonesia mulai mengalami pergeseran yang cukup menarik. Alih-alih bersikap pasrah atau mengandalkan perhitungan konvensional semata, publik kini semakin cermat menyaring setiap rupiah yang keluar sambil mulai melirik kecerdasan buatan (artificial intelligence) sebagai teman diskusi dalam mengatur strategi keuangan.
Perubahan perilaku finansial tersebut terpotret secara jelas dalam survei perilaku konsumen kawasan Asia Tenggara atau UOB ASEAN Consumer Sentiment Study (ACSS) 2026. Laporan tahunan ini menunjukkan bahwa Indeks Sentimen Konsumen Indonesia turun enam poin menjadi 49 pada 2026 dari posisi 55 pada tahun sebelumnya, sementara indeks regional tetap bertahan pada angka 54. Koreksi angka ini menandakan meningkatnya kewaspadaan masyarakat terhadap laju inflasi dan lonjakan biaya hidup sehari-hari, sehingga fokus utama rumah tangga kini tertuju pada pemenuhan kebutuhan masa kini sekaligus mengamankan masa depan finansial.
Tekanan ekonomi yang dirasakan masyarakat memang bukan sekadar kekhawatiran di atas kertas belaka. Sebanyak 76 persen responden di Indonesia mengakui bahwa inflasi telah menggerus daya beli rumah tangga mereka, melonjak tajam dari angka 59 persen pada 2025. Selain itu, sebanyak 62 persen responden merasakan langsung kenaikan biaya kebutuhan harian, naik signifikan dibandingkan posisi 44 persen pada tahun lalu. Kondisi ini membuat kenaikan biaya hidup bertengger di posisi puncak daftar kekhawatiran masyarakat, disusul oleh ketidakpastian geopolitik dunia dan membengkaknya pengeluaran rumah tangga, sementara kecemasan dalam memenuhi kebutuhan pokok turut merangkak naik dari 31 persen menjadi 42 persen.
Menghadapi situasi yang menantang tersebut, masyarakat langsung memasang kuda-kuda dengan mengubah kebiasaan berbelanja secara drastis. Hampir separuh responden memilih untuk menunda pembelian atau pengeluaran bernilai besar, sedangkan kelompok lainnya mulai memangkas belanja yang tidak mendesak serta mencatat arus kas dengan lebih ketat. Di saat yang sama, kesadaran untuk memperkuat benteng pertahanan finansial ikut tumbuh, yang terlihat dari upaya sebagian responden dalam membangun kembali dana darurat.
Menariknya, upaya bertahan di tengah badai kenaikan biaya hidup ini turut mendorong akselerasi pemanfaatan teknologi finansial dalam keseharian warga. Tercatat sebanyak 93 persen responden sudah mengandalkan perangkat digital untuk memantau pemasukan, mengontrol pengeluaran, hingga memantau pergerakan investasi mereka. Tidak berhenti di situ, hampir separuh konsumen Indonesia kini menggunakan kecerdasan buatan *(artificial intelligence)* untuk menggali informasi seputar keuangan, sejajar dengan penggunaan layanan perbankan dan mesin pencari di internet. Bahkan, di antara kelompok yang mengambil keputusan finansial berbekal informasi dari teknologi pintar tersebut, sebanyak 77 persen mengaku mendapatkan hasil yang memuaskan.
Meski kecanggihan teknologi semakin memanjakan pengguna dalam memetakan arus kas harian, peran sentuhan manusia ternyata belum tergantikan sepenuhnya. Tingkat kepercayaan publik terhadap institusi perbankan dan penasihat keuangan masih jauh lebih tinggi dibandingkan keyakinan mereka terhadap perangkat berbasis kecerdasan buatan *(artificial intelligence)*. Hanya delapan persen konsumen yang berani mengandalkan perangkat digital sepenuhnya setiap saat, sehingga kehadiran manajer hubungan nasabah *(relationship manager)* tetap menjadi tumpuan utama ketika masyarakat harus membedah produk investasi yang rumit sebesar 42 persen, mencari rekomendasi penanaman modal yang terarah sebesar 40 persen, maupun saat hendak mengeksekusi keputusan investasi bernilai jumbo sebesar 37 persen.
Sinergi antara kecanggihan teknologi dan pendampingan tenaga ahli ini bermuara pada satu tujuan besar masyarakat, yakni menjaga fondasi keamanan finansial keluarga. Lebih dari separuh responden memaknai arti kekayaan sejati sebagai kondisi ketika seseorang terbebas dari lilitan utang serta rasa cemas terhadap masa depan keluarga. Kendati tekanan pengeluaran kian berat, kedisiplinan menabung terbilang masih terjaga kuat, di mana 72 persen responden berpenghasilan pribadi tetap menyisihkan lebih dari 10 persen pendapatan bulanan mereka ke pos tabungan, hanya bergeser tipis dari angka 75 persen pada 2025. Perlindungan jangka panjang melalui asuransi juga tidak luput dari perhatian, terbukti dari konsistensi 76 persen pemilik polis yang mengalokasikan hingga 15 persen penghasilan tahunan mereka untuk membayar premi.
Kendati memiliki semangat yang sama dalam menjaga kesehatan dompet, setiap kelompok usia ternyata menghadapi tantangan dan menerapkan prioritas keuangan yang berbeda-beda. Kelompok Generasi Z memang tercatat memiliki beban utang yang lebih ringan, namun mereka masih menyimpan celah kerentanan pada pos dana darurat serta kepemilikan asuransi jiwa, asuransi jiwa berjangka, maupun asuransi penyakit kritis. Berbeda halnya dengan Generasi Y yang tampil paling agresif dalam menabung, menyiapkan dana darurat, dan berinvestasi, meski di saat bersamaan mereka harus memikul beban cicilan yang berlapis mulai dari pinjaman pribadi, kredit pemilikan rumah (KPR), hingga pinjaman renovasi hunian. Sementara itu, Generasi X justru menghadapi ujian terberat dalam mempertahankan saldo tabungan dan dana darurat, bahkan sebagian dari mereka terpaksa mengurangi porsi investasi serta alokasi dana asuransi demi menutup kebutuhan jangka pendek.
Perbedaan karakter dan kesiapan antar-generasi tersebut menjadi perhatian serius bagi pelaku industri perbankan dalam merancang solusi keuangan yang tepat sasaran. Pelaksana Tugas Kepala Perbankan Konsumen *(Acting Head of Consumer Banking)* UOB Indonesia, Herman Soesetyo, menilai bahwa dinamika ini memperlihatkan betapa beragamnya pertimbangan masyarakat saat mengatur keuangan mereka hari ini.
“Meskipun banyak masyarakat Indonesia tetap menunjukkan kedisiplinan dalam mengelola keuangan melalui kebiasaan menabung dan perencanaan, hasil studi ini juga menunjukkan adanya perbedaan dalam kesiapan setiap rumah tangga menghadapi pengeluaran tak terduga,” ujar Herman Soesetyo dalam keterangannya di Jakarta, Rabu (18/11/2026).
Herman menambahkan bahwa pihaknya memahami betul bagaimana kebutuhan finansial setiap nasabah terus berevolusi mengikuti tahapan usia dan tanggung jawab keluarga mereka. Melalui pemahaman yang mendalam atas pergeseran prioritas tersebut, UOB Indonesia berupaya mendampingi nasabah agar mampu mengambil keputusan yang presisi dalam meracik porsi tabungan, proteksi, hingga pengembangan kekayaan yang selaras dengan impian pribadi maupun keamanan keluarga di masa depan. Pada akhirnya, perpaduan antara pemanfaatan perangkat digital yang cerdas dan pendampingan finansial yang personal menjadi kunci utama bagi masyarakat untuk tetap tangguh menghadapi gelombang perubahan ekonomi. (gdi)